В Казахстане предлагается ввести обязательное страхование жилья от природных катастроф. Что именно хотят застраховать, сколько придется платить собственнику, какую сумму можно будет получить и хватит ли ее на восстановление жилья — разбираемся по материалам проекта закона.
Сегодня страхование жилья от природных катастроф в Казахстане является добровольным. При этом риск природных чрезвычайных ситуаций остается значительным: около 75% территории страны подвержено природным угрозам, в зоне риска находятся более 3 млн жилых объектов и около 15 млн граждан. Охват добровольным страхованием жилья пока невысокий, около 3,2% по стране и 7,7% в Алматы.
При крупных чрезвычайных ситуациях значительная часть расходов фактически ложится на государство. Например, после наводнений 2024 года на восстановление было направлено 54,7 млрд тенге. В материалах к законопроекту прямо отмечается, что действующая модель создает нагрузку на бюджет и не обеспечивает достаточного страхового покрытия.
Что предлагается изменить
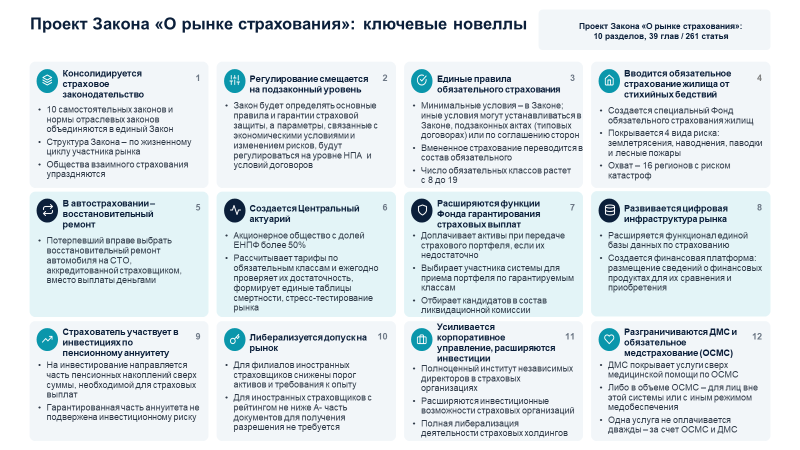
Проект предусматривает введение обязательного страхования зарегистрированных жилых домов, находящихся на территориях с природными рисками.
Предполагается страховая защита от четырех видов природных бедствий:
- землетрясений;
- наводнений;
- подтоплений;
- лесных пожаров.
Для этой системы предлагается создать Специальный фонд обязательного страхования жилья. Проект также предусматривает региональную тарификацию, перестрахование и централизованную информационную систему. Вводить механизм предполагается поэтапно. То есть речь идет не просто о расширении существующего добровольного страхования. Предлагается создать отдельную систему, в которой страхование определенной категории жилья станет обязательным.
Кто будет платить?
По представленным материалам, страховую премию будет уплачивать собственник жилья.
Предусмотрен ежегодный платеж в размере от 0,5 до 5 МРП. Конкретный размер должен зависеть от региона и соответствующих коэффициентов.
При этом важно не воспринимать диапазон 0,5- 5 МРП как окончательную сумму для каждого собственника. Это предусмотренный проектом диапазон, а конкретные параметры будут зависеть от региональных коэффициентов.
Сам проект пока не дает всех практических ответов на вопрос, как именно будет организован сбор страховой премии с собственников жилья. В материалах к законопроекту отмечается, что отдельные вопросы, включая порядок уплаты премии, выплаты страхового возмещения, сроки и документы, могут регулироваться подзаконными актами и стандартными договорами.
Сколько получит собственник при страховом случае?
Здесь находится один из самых важных моментов проекта.
В материалах указано, что страховая сумма определяется в размере, кратном страховой премии 500-кратном размере премии. Выплата должна производиться в течение пяти рабочих дней после подтверждения страхового случая и получения заявления.
Например, если размер годовой страховой премии составит определенную сумму, страховая сумма будет рассчитываться исходя из установленного соотношения 500:1.
Но есть существенная оговорка: страховая выплата может оказаться меньше фактических расходов на восстановление жилья. В материалах оценки прямо указано, что страховое покрытие ограничивается страховой суммой и может не соответствовать полной стоимости восстановительного ремонта или строительства.
Поэтому обязательное страхование не следует воспринимать как гарантию того, что после серьезного разрушения собственнику полностью восстановят дом за счет страховки.
Что произойдет, если дом будет полностью или частично разрушен?
Механизм предполагает выплату при повреждении или уничтожении застрахованного жилья в результате предусмотренного природного бедствия.
При этом размер выплаты будет ограничен установленной страховой суммой. Иными словами, если реальная стоимость восстановления окажется выше этой суммы, разницу страховая система автоматически не покрывает.
Именно поэтому для собственника принципиально важно понимать не только сколько придется заплатить, но и какой объем защиты он фактически получит.
Что будет со средствами страхования?
Для работы новой системы предлагается создать Специальный фонд обязательного страхования жилья.
Согласно представленному паспорту оценки, первоначально рассматривался вариант создания фонда как дочерней структуры АО «НК «КЖС» с формированием первоначального капитала. Предусматривается также использование перестрахования для защиты системы от крупных катастрофических убытков. При этом в документах проекта признается еще один важный момент: при масштабной катастрофе средств фонда и перестрахования может оказаться недостаточно. В таком случае возможно возникновение условного обязательства государства по дополнительному финансированию.
То есть система должна снизить зависимость от разовых бюджетных выплат после стихийных бедствий, но полностью исключить участие государства в чрезвычайных ситуациях проект пока не позволяет.
Почему страхование хотят сделать обязательным?
Логика законопроекта достаточно понятна.
При добровольной модели страхуется лишь небольшая доля жилья. В результате после масштабного стихийного бедствия собственники, не имеющие страховки, рассчитывают прежде всего на государственную помощь.
Авторы проекта предлагают изменить эту модель: заранее сформировать страховой механизм и распределить финансовые риски между большим количеством участников. Целью прямо обозначено снижение зависимости от бюджетной компенсации.
Планируется постепенно наращивать количество страховых договоров: от 300 тысяч в первый год до 700 тысяч к пятому году реализации.
Что пока остается неясным?
Для собственников здесь есть несколько вопросов, на которые окончательный механизм должен дать четкие ответы.
Во-первых, кто именно и каким способом будет собирать страховые платежи?
Сам проект задает основные параметры, но часть процедуры отнесена к подзаконному регулированию и стандартным договорам.
Во-вторых, как будут рассчитываться региональные коэффициенты?
Из материалов следует диапазон от 0,5 до 5 МРП в год, однако конкретная сумма будет зависеть от региона.
В-третьих, что произойдет с фактическими расходами собственника, если страховой выплаты недостаточно для восстановления дома?
Документы прямо допускают ситуацию, когда страховое покрытие будет ниже реальной стоимости восстановления.
В-четвертых, как будет работать система применительно к многоквартирным жилым домам?
Представленные материалы говорят об обязательном страховании зарегистрированных жилых объектов, однако детального механизма распределения страхования применительно к общему имуществу МЖД в них нет. Поэтому переносить положения о страховании индивидуального жилого объекта непосредственно на общее имущество многоквартирного дома пока нельзя.
Что это означает для собственника?
Если законопроект будет принят в предложенной концепции, собственник жилья на территории, подпадающей под систему обязательного страхования, получит не право, а обязанность ежегодно оплачивать страховую премию.
Взамен он получит страховую защиту от определенных природных катастроф. При наступлении страхового случая выплата должна производиться в течение пяти рабочих дней после подтверждения события и подачи необходимых документов.
Но важно понимать границы этой защиты:
обязательное страхование, это не обещание полностью восстановить любое разрушенное жилье за счет страховщика.
Размер выплаты ограничен страховой суммой, которая рассчитывается по установленной формуле и может быть ниже фактической стоимости восстановления.
Главное для собственника
| БЫЛО: | СТАНЕТ: |
| добровольное страхование жилья + возможность рассчитывать на государственную помощь при масштабных чрезвычайных ситуациях. | обязательное страхование определенного жилья на территориях природного риска + ежегодная страховая премия + специальный фонд + перестрахование. |
ЧТО ЭТО ЗНАЧИТ: собственник заранее платит за страховую защиту, но размер будущей выплаты будет ограничен установленной страховой суммой и не обязательно покроет все расходы на восстановление.
Именно поэтому при окончательном принятии закона принципиальное значение будут иметь не только сама обязанность страховать жилье и размер ежегодной премии, но и региональные коэффициенты, порядок сбора платежей, правила определения ущерба, перечень документов для выплаты и механизм страхования в многоквартирных домах.
Пока эти детали не полностью определены в представленном проекте и предполагаются к регулированию в том числе на подзаконном уровне.
Материал подготовлен по информации по ссылке: https://legalacts.egov.kz/
Руководитель УЦ «ЖКХ-ИНФО»
Алия БОГАЕВА
